
 3 min •
Juraj Ostertag
El precio de Bitcoin superó los 80.000 dólares – Market info
El mercado de las criptomonedas registró un fuerte crecimiento durante los últimos 14 días. La capitalización total del mercado aumentó en este período de 1,89 billones de euros a 2,27 billones de euros. El precio de Bitcoin subió un notable 22,5 %, desde 55.231 € hasta 67.646 €.
El Fear & Greed Index aumentó de 27 a 65 puntos durante los últimos 14 días. Esto significa que el mercado salió de la zona de «miedo» y actualmente se encuentra en la zona de «codicia». Como consecuencia del fuerte crecimiento de Bitcoin, el Altcoin Season Index cayó de 55 a 39 puntos.
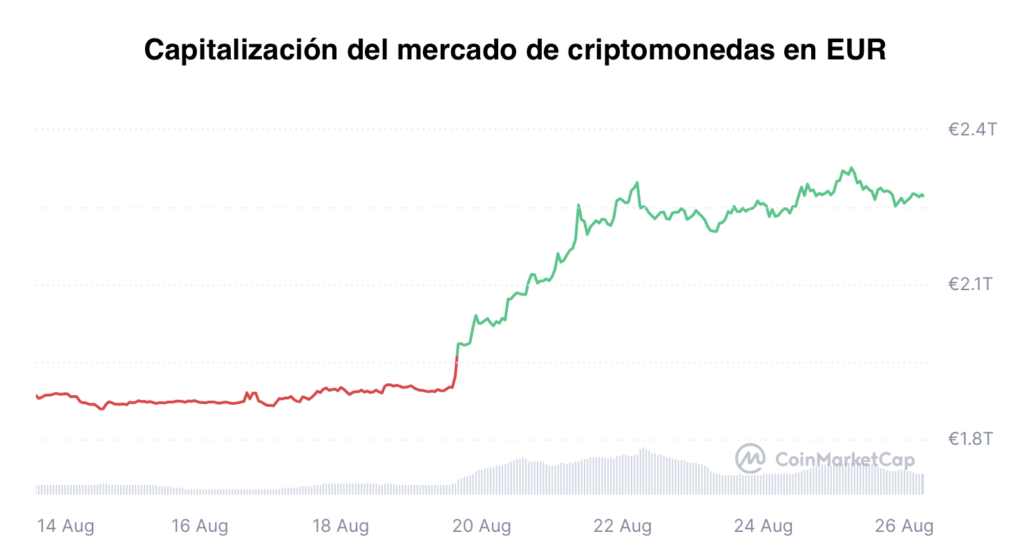
Fuente: Coinmarketcap
El precio de Bitcoin superó los 80.000 dólares
Bitcoin volvió a situarse en el centro de atención durante los últimos días después de que el Departamento del Tesoro de Estados Unidos anunciara la ampliación de su programa de recompra de bonos del Tesoro a largo plazo. La medida del secretario del Tesoro, Scott Bessent, estaba inicialmente destinada a estabilizar el mercado de bonos y aliviar la presión de los elevados rendimientos. Sin embargo, los mercados reaccionaron de forma diferente: en lugar de una caída más significativa de los rendimientos, Bitcoin y otras criptomonedas registraron un fuerte crecimiento.
El 19 de agosto, Bessent anunció el aumento del volumen máximo de recompra de bonos estadounidenses a 10, 20 y 30 años desde 2.000 millones de USD hasta al menos 4.000 millones de USD por operación. El anuncio llegó en un momento en que los rendimientos de los bonos estadounidenses a largo plazo se encontraban en sus niveles más altos desde 2007. Bitcoin reaccionó con una fuerte subida y logró superar el nivel de 80.000 USD. Junto con Bitcoin, también creció todo el mercado de las criptomonedas, mientras que el rápido movimiento al alza provocó liquidaciones de posiciones cortas por valor de varios miles de millones de dólares. El oro también subió, lo que sugiere que, tras el anuncio, los inversores comenzaron a desplazarse hacia activos con una oferta limitada.
Para Bitcoin es especialmente importante la señal que transmite la decisión del Departamento del Tesoro. Las propias recompras no representan la creación de nuevo dinero ni una flexibilización cuantitativa clásica por parte de la Fed. Sin embargo, el mercado puede interpretar esta medida como una señal de que los elevados costes de financiación de la deuda estadounidense se están convirtiendo en un problema cada vez mayor y de que el Gobierno está dispuesto a intervenir de forma más activa en el mercado de bonos.
Precisamente esta situación respalda una narrativa que resulta favorable para Bitcoin a largo plazo. Si los inversores esperan que el Gobierno tenga que adoptar nuevas medidas para reducir los costes de financiación de la deuda o apoyar la liquidez, pueden aumentar las preocupaciones sobre la depreciación de la moneda. En este entorno, Bitcoin se percibe cada vez más de forma similar al oro: como un activo escaso e independiente de las decisiones del banco central y del Gobierno.
Resulta interesante que los rendimientos de los bonos se hayan mantenido elevados a pesar del anuncio. El rendimiento del bono estadounidense a 30 años se mantuvo alrededor del 5,25 %, apenas por debajo del máximo del 5,33 % alcanzado el 18 de agosto. Esto sugiere que, hasta ahora, las recompras no han conseguido resolver el principal problema: las preocupaciones de los inversores sobre el elevado nivel de deuda estadounidense, los nuevos déficits presupuestarios y la inflación. La deuda federal de Estados Unidos ya ha alcanzado aproximadamente los 40 billones de USD y los nuevos déficits presupuestarios implican la necesidad de emitir más bonos del Estado. Una mayor oferta de bonos puede ejercer presión a la baja sobre sus precios y elevar sus rendimientos. Por lo tanto, un programa de recompra por valor de unos pocos miles de millones de dólares podría no ser suficientemente grande como para revertir de forma significativa esta tendencia más amplia.
Esto crea una situación poco habitual para el mercado de las criptomonedas. En condiciones normales, los elevados rendimientos de los bonos del Tesoro estadounidense no son especialmente favorables para Bitcoin, ya que los inversores pueden obtener rendimientos atractivos en activos gubernamentales relativamente seguros. Sin embargo, esta vez los elevados rendimientos también reflejan una creciente preocupación por la deuda, la inflación y la sostenibilidad fiscal de Estados Unidos. Precisamente estos factores pueden apoyar el interés por Bitcoin como una reserva de valor alternativa.
Para la futura evolución de BTC será, por tanto, fundamental observar qué sucede con los rendimientos de los bonos estadounidenses y si Washington adopta nuevas medidas. Si los rendimientos permanecen elevados y continúa la presión sobre la financiación de la deuda estadounidense, los inversores podrían comenzar a anticipar intervenciones más agresivas para apoyar la liquidez. Por ello, Bitcoin no se está beneficiando únicamente de los acontecimientos que tienen lugar directamente en el mercado de las criptomonedas. El entorno macroeconómico más amplio, el creciente endeudamiento estadounidense y la cuestión de cómo Estados Unidos intentará mantener bajo control sus costes de financiación desempeñan un papel cada vez más importante. La evolución del mercado de bonos podría convertirse así en uno de los factores más relevantes para el próximo movimiento del precio de Bitcoin. Fuente
La Casa Blanca abre las puertas a las criptomonedas: Estados Unidos quiere convertirse en una potencia mundial del sector
Las criptomonedas están pasando definitivamente de los márgenes del sistema financiero estadounidense al centro de la política económica y tecnológica. La reciente reunión del presidente Donald Trump con representantes de la industria de las criptomonedas en la Casa Blanca demostró que su administración ya no considera los activos digitales únicamente como un nuevo segmento del mercado financiero, sino como parte de una estrategia más amplia destinada a fortalecer la posición tecnológica y económica de Estados Unidos.
El miércoles 19 de agosto se celebró en la Casa Blanca un crypto summit durante el cual Donald Trump se reunió con representantes de las mayores empresas estadounidenses del sector de las criptomonedas, compañías financieras y organismos reguladores. Entre los participantes se encontraban representantes de Coinbase, Kraken, Robinhood, Nasdaq e Intercontinental Exchange, junto con dirigentes de la SEC y la CFTC. El principal tema de la reunión fue la futura orientación de la regulación de las criptomonedas en Estados Unidos, especialmente la aprobación de la CLARITY Act, una distribución más clara de las competencias entre la SEC y la CFTC y la creación de un entorno más favorable para la industria.
La administración Trump considera el creciente sector de los activos digitales como una cuestión de competitividad geopolítica. Si Estados Unidos no crea unas condiciones adecuadas para el desarrollo de las criptomonedas y las tecnologías blockchain, China u otros competidores podrían ocupar este espacio. Por este motivo, la atención no se centra únicamente en Bitcoin o en el trading de criptomonedas, sino en todo el ecosistema: desde los exchanges y las stablecoins hasta la tokenización de activos tradicionales y las nuevas infraestructuras financieras.
El objetivo es que las empresas desarrollen estas tecnologías directamente en Estados Unidos, obtengan capital allí y, al mismo tiempo, creen puestos de trabajo e ingresos fiscales. Las criptomonedas se están convirtiendo así gradualmente en parte de la estrategia más amplia de Trump para apoyar sectores que podrían resultar decisivos para la posición tecnológica y económica del país durante la próxima década.
Uno de los temas más importantes de la reunión fue la CLARITY Act, una iniciativa legislativa destinada a crear una estructura más clara para el mercado estadounidense de activos digitales. Uno de los problemas de larga duración de la industria de las criptomonedas en Estados Unidos era determinar qué criptomonedas debían estar bajo la supervisión de la SEC como valores y cuáles debían considerarse más bien materias primas bajo la supervisión de la CFTC. La falta de claridad en la distribución de competencias generaba incertidumbre no solo para los exchanges de criptomonedas, sino también para los emisores de tokens, los inversores y otras empresas financieras. La CLARITY Act pretende definir con mayor precisión los límites de las competencias de los distintos reguladores y crear reglas más estables para el funcionamiento del mercado. Para las empresas del sector no es importante únicamente la política más favorable de la actual administración. Necesitan normas que funcionen a largo plazo y que no cambien radicalmente después de cada cambio de presidente. Por ello, el CEO de Coinbase, Brian Armstrong, describió esta legislación como un paso que podría consolidar los cambios actuales a largo plazo.
También está cambiando significativamente el tono de los organismos reguladores estadounidenses. El período anterior fue criticado con frecuencia por la industria debido a la denominada «regulation by enforcement», es decir, el establecimiento de límites mediante demandas y acciones regulatorias individuales en lugar de reglas claramente definidas. La nueva administración quiere modificar este modelo. Según la nueva orientación, la SEC y la CFTC deberían ofrecer normas más claras y crear vías legales mediante las cuales las empresas de criptomonedas puedan obtener capital y ofrecer sus servicios en Estados Unidos. Empresas que hasta hace poco consideraban a los reguladores estadounidenses principalmente como una fuente de riesgo jurídico ahora debaten directamente en la Casa Blanca sobre cómo debería estructurarse la futura regulación del mercado.
Aunque el debate sobre la política estadounidense de criptomonedas suele centrarse principalmente en Bitcoin, las stablecoins y los activos financieros tokenizados podrían tener una importancia estratégica aún mayor. Las stablecoins vinculadas al dólar permiten utilizar una forma digital de la moneda estadounidense prácticamente en cualquier lugar del mundo, mientras que sus reservas pueden generar al mismo tiempo una demanda adicional de bonos del Tesoro estadounidense. La tokenización de acciones, bonos y otros productos financieros podría, por su parte, ampliar el alcance de los mercados de capitales estadounidenses mucho más allá de la tradicional Wall Street. Por ello, para la Casa Blanca el desarrollo de la infraestructura crypto no tiene por qué significar un debilitamiento del sistema financiero tradicional. Al contrario, mientras el dólar estadounidense permanezca en el centro de la economía digital, Washington puede considerar las tecnologías blockchain como otra herramienta para reforzar su importancia a nivel mundial.
La reunión en la Casa Blanca envió así una señal bastante clara al mercado de las criptomonedas. Un sector que hace solo unos años era visto con frecuencia con escepticismo en Washington se está convirtiendo gradualmente en parte de la estrategia económica estadounidense. Sin embargo, la principal cuestión sigue siendo si el apoyo político se traducirá también en leyes duraderas. Una actitud más favorable de la administración puede mejorar las condiciones para las empresas del sector, pero para su futuro desarrollo será esencial sobre todo la seguridad jurídica. Si Washington consigue crear un marco regulador estable y, al mismo tiempo, atraer capital, empresas y nuevas infraestructuras financieras, Estados Unidos podría reforzar aún más su posición como uno de los principales centros mundiales de la industria de las criptomonedas. Precisamente este parece ser el objetivo de la administración Trump, según los resultados de la última reunión en la Casa Blanca. Fuente
Strategy dispone de miles de millones de dólares en efectivo y su posición en Bitcoin vuelve a estar en beneficios
Strategy, la empresa de Michael Saylor, está reforzando significativamente su posición de liquidez. Durante la semana pasada recaudó aproximadamente 2.000 millones de USD mediante la venta de nuevas acciones MSTR y, al mismo tiempo, creó un nuevo fondo de efectivo que en el futuro también podría utilizarse para realizar nuevas compras de Bitcoin. La empresa ya posee más de 840.000 BTC y, a los precios actuales, su posición en Bitcoin vuelve a encontrarse en beneficios.
Entre el 17 y el 23 de agosto, Strategy vendió aproximadamente 18,26 millones de acciones MSTR, obteniendo un capital neto de 2.010 millones de USD. De esta cantidad, 300 millones de USD se transfirieron a su reserva existente en dólares, mientras que otros 136,4 millones de USD se utilizaron para recomprar aproximadamente 1,43 millones de acciones preferentes STRC. El capital restante se destinó a un nuevo fondo denominado «USD Cash». A 23 de agosto, Strategy disponía así de una reserva en dólares de 5.100 millones de USD y otros 1.590 millones de USD en el nuevo fondo USD Cash. La liquidez total en dólares de la empresa alcanzaba aproximadamente los 6.690 millones de USD. La reserva original está destinada principalmente a financiar los dividendos de las acciones preferentes y los intereses de la deuda, mientras que el nuevo fondo proporciona a la dirección una flexibilidad considerablemente mayor.
Tabla: Valor total de las reservas de efectivo de Strategy
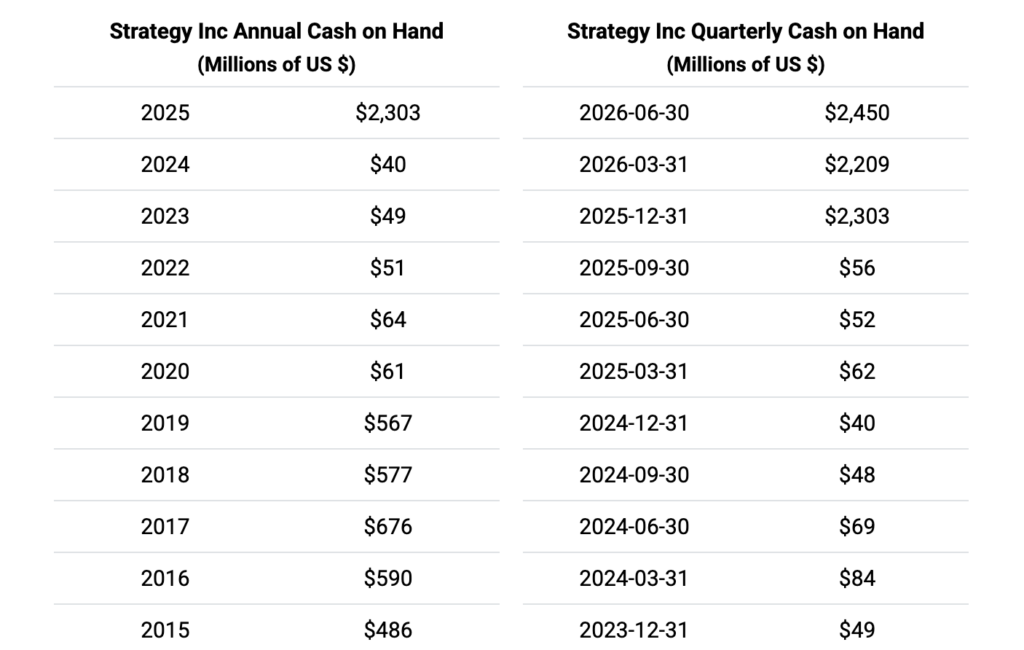
Fuente: Macrotrends.net
Strategy puede utilizar los fondos de USD Cash para comprar más Bitcoin, recomprar sus propias acciones MSTR o acciones preferentes, amortizar bonos convertibles o seguir reforzando su reserva en dólares. La empresa señaló que la nueva posición de liquidez le permitirá reaccionar con mayor rapidez ante movimientos importantes del precio de Bitcoin o de sus propios valores. Para la estrategia de Bitcoin de la empresa, se trata de un cambio importante. Durante muchos años, Strategy fue conocida principalmente por convertir prácticamente de inmediato el capital obtenido en Bitcoin. Esta vez, sin embargo, mantiene parte de los fondos en efectivo. Esto crea una reserva que puede utilizar, por ejemplo, durante una fuerte caída del precio de BTC sin necesidad de obtener primero nuevo capital o vender los Bitcoin que ya posee.
Durante la semana, Strategy no compró ni vendió ningún Bitcoin. Sus reservas se mantuvieron, por tanto, en 840.447 BTC, lo que representa aproximadamente el 4 % de la cantidad máxima de Bitcoin que podrá existir. El coste total de adquisición asciende a aproximadamente 63.360 millones de USD, con un precio medio de compra de 75.385 USD por BTC. Con Bitcoin por encima de los 78.000 USD, el valor de estas reservas era de aproximadamente 65.600 millones de USD. Esto significa que, en ese momento, la posición en Bitcoin de Strategy registraba un beneficio no realizado de aproximadamente 2.200 millones de USD, es decir, cerca de un 3,5 % por encima de su coste de adquisición. Si el precio de Bitcoin siguiera creciendo, el beneficio no realizado de la empresa aumentaría muy rápidamente debido a la enorme cantidad de BTC que posee: cada aumento de 1.000 USD en el precio de Bitcoin incrementa el valor de mercado de sus reservas en aproximadamente 840 millones de USD.
También resulta interesante que Strategy continúe recomprando acciones preferentes STRC. Dentro de un programa valorado en 1.000 millones de USD, ya ha recomprado acciones preferentes por aproximadamente 483,4 millones de USD, por lo que todavía quedan disponibles 516,6 millones de USD. Un programa independiente de recompra de acciones ordinarias MSTR por valor de 1.000 millones de USD todavía no ha sido utilizado. El nuevo enfoque también demuestra que Strategy está intentando construir una estructura financiera más estable alrededor de sus reservas de Bitcoin. Mantener casi 6.700 millones de USD de liquidez en dólares reduce la necesidad de vender Bitcoin en un momento desfavorable y, al mismo tiempo, deja a la empresa capital disponible para posibles compras durante las caídas del mercado.
Por otra parte, la obtención de capital mediante la venta de nuevas acciones MSTR implica una mayor dilución de las participaciones de los accionistas existentes. Strategy debe, por tanto, equilibrar continuamente los beneficios del nuevo capital con su impacto sobre los actuales accionistas. Sin embargo, mientras la empresa pueda obtener capital en condiciones favorables y Bitcoin permanezca por encima de su precio medio de compra, el modelo básico seguirá funcionando a su favor. Strategy se está transformando gradualmente de una empresa que simplemente acumula Bitcoin en una compañía con un sistema de financiación más amplio construido en torno a BTC. Con más de 840.000 Bitcoin y casi 6.700 millones de USD de liquidez disponible en dólares, dispone hoy de mucho más margen para reaccionar ante la futura evolución del mercado de las criptomonedas, tanto si se produce un nuevo crecimiento de Bitcoin como si aparece una oportunidad de compra durante una nueva caída significativa. Fuente
Citibank abre las puertas a Bitcoin y ofrecerá su propio servicio de custodia a clientes institucionales
Uno de los mayores bancos estadounidenses está preparando un nuevo paso importante hacia las criptomonedas. Citibank quiere lanzar este mismo año un servicio de custodia de Bitcoin para clientes institucionales, que podrán así mantener BTC mediante la misma infraestructura bancaria que utilizan para activos tradicionales como acciones o bonos. El nuevo servicio formará parte de la plataforma Custody+, presentada por Citibank el 18 de agosto. Se trata de un paquete más amplio de servicios centrado en la custodia de activos, la liquidación de transacciones, la gestión de efectivo y las operaciones de divisas. La plataforma pretende conectar gradualmente los activos financieros tradicionales con los activos digitales dentro de un único sistema. Bitcoin será la primera criptomoneda compatible, aunque el banco todavía no ha anunciado una fecha exacta de lanzamiento.
Para los inversores institucionales, esto podría representar un cambio considerable. Los fondos de inversión, los gestores de activos y otros grandes clientes utilizan con frecuencia proveedores especializados en custodia de criptomonedas. El nuevo servicio les permitirá mantener BTC directamente a través de un gran banco tradicional junto con el resto de sus activos. Esto podría reducir la complejidad operativa y, al mismo tiempo, eliminar uno de los obstáculos que todavía dificultan la entrada de algunas instituciones financieras tradicionales en el mercado de las criptomonedas. La dimensión de Citibank muestra por qué esta medida podría tener un impacto más amplio. El banco presta servicios a clientes en más de 100 mercados y opera su propia red de custodia en 62 de ellos. Gracias a ello, cuenta con sólidas relaciones con inversores institucionales, a quienes podrá ampliar gradualmente su oferta incorporando activos digitales.
Custody+ forma parte de una modernización más amplia de su infraestructura. Citibank está modernizando sus sistemas para poder procesar la mayoría de las operaciones en tiempo real. El objetivo es preparar al banco para mercados financieros más rápidos y para el funcionamiento ininterrumpido de los activos digitales. Bitcoin encaja de forma natural en esta estrategia. El mercado de las criptomonedas funciona las 24 horas del día, los siete días de la semana, y las transacciones se liquidan considerablemente más rápido que en muchos mercados financieros tradicionales. También desempeña un papel importante el cambio del entorno regulador en Estados Unidos. En 2025, la SEC estadounidense eliminó la directriz contable SAB 121, que dificultaba considerablemente y encarecía la prestación de servicios de custodia de criptomonedas por parte de los bancos. Tras su eliminación, los bancos tradicionales obtuvieron más margen para desarrollar su propia infraestructura de activos digitales.
Para Bitcoin, la entrada de Citibank podría ser especialmente relevante a largo plazo. No se trata de una compra directa de BTC por parte del banco, sino de la construcción de una infraestructura que puede facilitar su tenencia a otros grandes inversores. Tras el lanzamiento de los ETF spot de Bitcoin, las instituciones obtuvieron un acceso más sencillo a la exposición al precio de Bitcoin. La expansión de los servicios bancarios de custodia resuelve ahora otra parte del sistema: el almacenamiento seguro y conforme con la regulación del propio activo.
Citibank envía así otra señal de que Bitcoin se está convirtiendo gradualmente en una parte habitual de la infraestructura financiera. Servicios que hace solo unos años eran ofrecidos principalmente por empresas especializadas en criptomonedas están empezando a ser proporcionados cada vez más por los mayores bancos. Si el servicio se lanza según lo previsto este año, los clientes institucionales podrán gestionar Bitcoin, acciones, bonos y efectivo dentro de un único ecosistema financiero. Fuente
La migración de clientes tras la implementación de MiCA atrae a los estafadores
Las nuevas normas europeas sobre criptomonedas tienen como objetivo aumentar la protección de los inversores y retirar del mercado a los proveedores que no cumplan los requisitos regulatorios. Sin embargo, la amplia migración de clientes entre plataformas también ha creado nuevas oportunidades para los estafadores. El período transitorio del Reglamento Markets in Crypto-Assets (MiCA) terminó el 1 de julio de 2026. Los proveedores de servicios relacionados con criptoactivos que no dispongan de la autorización necesaria deben cesar sus actividades en la UE, dejar de aceptar nuevos clientes e informar a los usuarios existentes sobre los siguientes pasos.
Este cambio afectó a más de 1.700 plataformas de criptomonedas sin licencia, mientras que, al finalizar el período transitorio, aproximadamente 323 empresas contaban con una autorización MiCA válida. Millones de usuarios en toda Europa tuvieron que afrontar así un cambio de proveedor. Los estafadores han comenzado a aprovechar precisamente las situaciones en las que los usuarios esperan recibir un correo electrónico o una notificación sobre la finalización de un servicio, la retirada de criptomonedas o la migración de una cuenta. Una comunicación fraudulenta puede parecer muy similar a un aviso legítimo de un exchange de criptomonedas. Por ejemplo, el usuario puede recibir información de que su plataforma ya no puede prestar servicios en la UE y que debe transferir sus criptomonedas a un proveedor «autorizado». Sin embargo, el enlace puede dirigir a una página web fraudulenta creada para obtener sus credenciales de acceso o convencerlo de transferir los activos a una dirección controlada por el atacante.
Los estafadores no utilizan únicamente los nombres de los exchanges de criptomonedas. La ESMA ha advertido sobre casos de uso indebido de su nombre, identidad y logotipo, incluidos documentos falsos destinados a convencer a las víctimas de que sus fondos estaban en peligro. El regulador francés Autorité des marchés financiers (AMF) registró casos en los que los estafadores se hacían pasar por sus empleados. Afirmaban que podían ayudar a las víctimas a recuperar el dinero perdido, pero primero exigían el pago de una tasa administrativa. Por su parte, el regulador neerlandés AFM advirtió que la propia migración de usuarios desde plataformas no reguladas crea unas condiciones favorables para los estafadores. Los inversores que están buscando un nuevo proveedor constituyen un objetivo natural para ofertas y mensajes fraudulentos.
El problema de la ingeniería social ya existía antes de la introducción de las nuevas normas. Según datos del exchange WhiteBIT, los casos basados en ofertas de inversión fraudulentas o suplantación de identidad representaron aproximadamente el 41 % de los incidentes de seguridad relacionados con criptomonedas registrados en 2025. Por ello, los reguladores europeos recomiendan comprobar antes de transferir criptomonedas si la empresa concreta dispone realmente de una autorización MiCA. Es importante verificar la entidad jurídica específica que presta el servicio y no únicamente el nombre o la marca de todo el grupo. El hecho de que una empresa del grupo haya obtenido una licencia en la UE no significa automáticamente que la misma autorización se aplique a todas sus filiales o servicios.
Los usuarios deberían prestar especial atención a los mensajes no solicitados que les pidan transferir rápidamente criptomonedas o fondos. Los reguladores también señalan que normalmente no contactan con los inversores mediante mensajes privados solicitando una transferencia de dinero. La propia regulación no es la causa de las estafas, pero la transición al nuevo régimen de licencias ha creado espacio para nuevas formas de ingeniería social y para la suplantación de empresas reguladas o autoridades públicas. Por ello, los usuarios deberían comprobar siempre a los proveedores en los registros oficiales y actuar con precaución ante solicitudes inesperadas de transferencias de criptomonedas o dinero. Fuente
Estados Unidos endurece las normas para los emisores de stablecoins mediante la GENIUS Act
El Departamento del Tesoro de Estados Unidos presentó una nueva propuesta de normas destinada a aclarar el funcionamiento de las stablecoins en el marco de la GENIUS Act. La propuesta se centra principalmente en quién podrá emitir stablecoins en Estados Unidos y bajo qué condiciones las empresas estadounidenses y extranjeras podrán ofrecerlas a los usuarios del país. La GENIUS Act fue aprobada en julio de 2025 y creó el primer marco regulador federal integral para las stablecoins de pago en Estados Unidos. Sin embargo, la ley dejó varias cuestiones prácticas en manos de los reguladores. Por ello, el Departamento del Tesoro propone ahora definir con mayor precisión qué significa «emitir una stablecoin en Estados Unidos» y cuándo se considera que una stablecoin se ofrece o vende a una persona situada en el país.
A partir del 18 de enero de 2027, cuando se espera que entren en vigor las principales disposiciones de la ley, en general no debería poder emitirse una stablecoin de pago en Estados Unidos sin una licencia federal o estatal adecuada. Sin embargo, las normas no se aplicarán únicamente a los emisores estadounidenses. La GENIUS Act también contempla restricciones para las stablecoins emitidas fuera de Estados Unidos. Las stablecoins extranjeras solo podrán estar disponibles para usuarios estadounidenses bajo determinadas condiciones. Entre otras cosas, sus emisores deberán ser capaces de responder a órdenes legales de las autoridades estadounidenses y respetar cualquier acuerdo entre Estados Unidos y el país en el que tengan su sede. A partir del 18 de julio de 2028, las normas se endurecerán aún más y, en general, los proveedores de servicios digitales no podrán ofrecer a usuarios estadounidenses stablecoins que no cumplan los requisitos de la ley.
El tratamiento de los emisores extranjeros podría convertirse en uno de los aspectos más importantes de la futura regulación. La atención del mercado se centra, por ejemplo, en Tether y su USDT, ya que se trata de uno de los mayores emisores de stablecoins del mundo, mientras que su principal empresa tiene su sede fuera de Estados Unidos. La redacción final de las normas podría influir significativamente en qué stablecoins extranjeras seguirán estando disponibles en las plataformas de criptomonedas estadounidenses. Al preparar la propuesta, el Departamento del Tesoro también se basó en la experiencia de la regulación existente sobre valores y otros instrumentos financieros. Sin embargo, destacó al mismo tiempo que las stablecoins están destinadas principalmente a funcionar como medios de pago y liquidación, incluidas las transacciones transfronterizas, por lo que no es posible aplicarles simplemente todas las normas tradicionales de inversión.
La propuesta todavía no es definitiva. El Departamento del Tesoro abrió un período de consulta pública de 60 días durante el cual las empresas de stablecoins, las instituciones financieras y otros participantes del mercado pueden presentar sus comentarios sobre las normas. Posteriormente, el Departamento analizará las observaciones y preparará la versión final de la regulación. Sin embargo, la implementación de la GENIUS Act está avanzando más lentamente de lo que la propia ley había previsto inicialmente. El plazo de un año establecido para preparar las normas necesarias ya ha vencido y no está claro si todas las disposiciones regulatorias estarán terminadas para enero de 2027. Además del Departamento del Tesoro, otros organismos reguladores bancarios y financieros también deben preparar sus propias normas.
A pesar de ello, la nueva propuesta representa otro paso importante hacia la creación de un régimen estadounidense unificado para las stablecoins. Su forma definitiva podría decidir no solo qué empresas podrán emitir stablecoins en Estados Unidos, sino también qué stablecoins extranjeras seguirán estando disponibles para los usuarios y exchanges estadounidenses. Washington también considera las stablecoins como una herramienta capaz de apoyar el uso internacional del dólar estadounidense y fortalecer su posición en el sistema financiero mundial. Fuente
Invertir con Fumbi hoy
Aprovecha el potencial de las criptomonedas de forma fácil, segura y eficiente. Empieza a invertir con Fumbi desde importes de solo 10 €. El algoritmo de Fumbi en la Fumbi Index Portafolio sigue los movimientos del mercado de criptomonedas por ti. Si quieres crear tus propias carteras cripto, elige el producto de Portafolio Avanzado, donde tendrás acceso a más de 120 criptomonedas y plantillas creadas por nuestro equipo, centradas en diferentes áreas del mundo cripto.
REGISTRARSE¿Has encontrado un término que no entiendes? ¡No te preocupes! Todos los términos importantes relacionados con las criptomonedas se pueden encontrar en un solo lugar en nuestro nuevo Fumbi Glosario.

Juraj Ostertag 
Fumbi


