
 3 min •
Juraj Ostertag
Los ETF spot de Bitcoin registraron su mejor semana desde abril – Market info
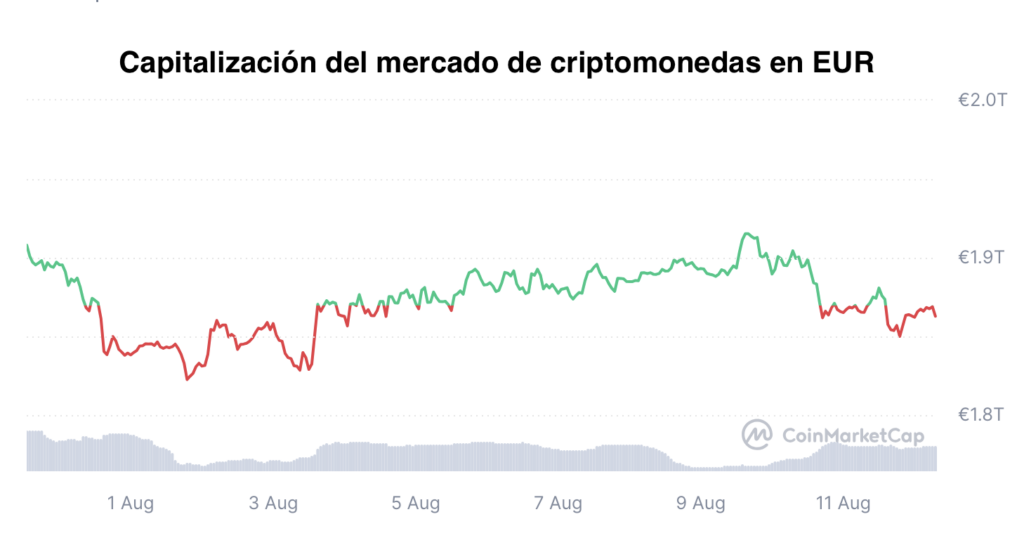
El mercado de las criptomonedas descendió ligeramente durante los últimos 14 días. La capitalización total del mercado cayó durante este período de 1,93 billones de euros a 1,89 billones de euros. El precio de Bitcoin descendió aproximadamente un 3 %, desde los 56.430 € hasta los 55.231 €.
El Fear & Greed Index cayó de 29 a 27 puntos durante los últimos 14 días. Este nivel sigue situándose dentro de la categoría de “miedo”. El Altcoin Season Index descendió de 59 a 55 puntos.
Fuente: Coinmarketcap
Los ETF spot de Bitcoin registraron su mejor semana desde abril
Los ETF spot de Bitcoin estadounidenses registraron la semana pasada entradas netas de capital superiores a 853 millones de dólares, lo que representa su mejor resultado semanal desde mediados de abril. El aumento del interés llega en un momento en el que un incidente de seguridad relacionado con los monederos hardware Coldcard ha vuelto a abrir el debate sobre los riesgos de la autocustodia de criptomonedas. Según los datos de la plataforma SoSoValue, los ETF de Bitcoin registraron entradas durante cinco jornadas de negociación consecutivas. La mayor entrada diaria alcanzó aproximadamente 244,4 millones de dólares el miércoles pasado, mientras que el día anterior los inversores habían aportado otros 211,5 millones de dólares.
Durante toda la racha de cinco días, aproximadamente 853,5 millones de dólares fluyeron hacia los ETF spot de Bitcoin. Las entradas netas acumuladas en estos fondos aumentaron así hasta aproximadamente 52.180 millones de dólares. El mayor interés por los productos de inversión regulados llegó poco después de un incidente de seguridad relacionado con los monederos hardware Coldcard. La explotación de una vulnerabilidad habría provocado el robo de Bitcoin de miles de direcciones, con un valor total de los activos robados estimado en aproximadamente 120 millones de dólares. Según los expertos, este tipo de incidentes puede llevar a algunos inversores a optar por una exposición a través de ETF regulados en lugar de mantener Bitcoin directamente. Markus Levin, cofundador del proyecto XYO, señaló que el incidente de seguridad podría convencer a algunos inversores de preferir los ETF frente a la autocustodia de criptomonedas. Al mismo tiempo, recordó que utilizar un custodio implica renunciar al control directo sobre Bitcoin y depender de un tercero para la custodia de los activos.
Los ETF spot de Ethereum estadounidenses también registraron una evolución positiva. Durante la semana atrajeron aproximadamente 245 millones de dólares, con entradas netas durante cuatro jornadas de negociación consecutivas. Según Matt Mena, Senior Crypto Research Strategist de 21Shares, Ethereum ha mostrado recientemente un comportamiento relativamente sólido y está intentando recuperar el importante nivel de precio de los 2.000 dólares. Ethereum subió aproximadamente un 18,5 % en julio, registrando su mejor resultado mensual desde agosto de 2025. Además, durante el mes superó en rendimiento a los principales índices bursátiles estadounidenses. La evolución de Ethereum suele considerarse uno de los indicadores del estado del mercado más amplio de altcoins. Si la relación entre ETH y Bitcoin se ha estabilizado después de aproximadamente un año de descensos, el tercer trimestre podría ser también más favorable para otras criptomonedas, según Matt Mena.
A pesar del aumento de las entradas en los ETF, el precio de Bitcoin sigue aproximadamente un 50 % por debajo de su máximo histórico de octubre. Desde junio, su precio se ha movido principalmente en un rango de aproximadamente 60.000 a 67.000 dólares. Sin embargo, las fuertes entradas en los ETF de Bitcoin y Ethereum indican que el interés de los inversores por los productos regulados vinculados a criptomonedas sigue siendo elevado. Los incidentes de seguridad relacionados con la autocustodia también podrían aumentar el atractivo de las soluciones en las que un custodio regulado es responsable de la protección de los activos. Fuente
Los préstamos respaldados por Bitcoin atraen a cada vez más instituciones
La demanda de los inversores institucionales de préstamos respaldados por Bitcoin está aumentando. Los prestamistas también ofrecen líneas de crédito más grandes, vencimientos más largos y condiciones más personalizadas adaptadas a las necesidades de grandes clientes. Uno de los ejemplos más destacados es MARA Holdings, que a principios de agosto utilizó 18.750 BTC como garantía para obtener una financiación de 600 millones de dólares. La financiación se obtuvo mediante dos préstamos a plazo de Coinbase Credit y Two Prime Lending.
Los Bitcoins aportados como garantía representaban en ese momento aproximadamente el 53 % de las reservas totales de Bitcoin de MARA. Cuando las operaciones se cerraron el 4 de agosto, la garantía tenía un valor aproximado de 1.200 millones de dólares. MARA indicó que los fondos obtenidos podrían utilizarse para fines corporativos generales, incluida la adquisición prevista de Long Ridge Energy & Power. Esta empresa opera una central eléctrica de gas en el estado estadounidense de Ohio que, en el futuro, podría proporcionar energía no solo para la minería de Bitcoin, sino también para infraestructuras relacionadas con la inteligencia artificial.
Este tipo de financiación refleja un cambio en el comportamiento de las empresas que mantienen Bitcoin en sus balances. En lugar de vender BTC cuando necesitan liquidez, cada vez los utilizan más como garantía para obtener capital. Según Alexander Blume, CEO de Two Prime, los préstamos garantizados por Bitcoin están evolucionando gradualmente hasta convertirse en un producto financiero plenamente desarrollado. Según Blume, los prestamistas son cada vez más capaces de ofrecer vencimientos más largos, condiciones personalizadas y estructuras financieras similares a las que se utilizan habitualmente en las finanzas tradicionales. El préstamo concedido por Two Prime a MARA, por ejemplo, tiene un tipo de interés fijo del 7,65 % y vence en agosto de 2028.
Blume también señaló que la demanda de este tipo de financiación ha aumentado en los últimos meses. Las instituciones utilizan sus reservas de Bitcoin, por ejemplo, para financiar gastos de capital, al tiempo que mantienen su exposición a una posible apreciación futura del precio de Bitcoin. La propia estructura de los contratos de préstamo también está cambiando gradualmente. Los documentos regulatorios muestran disposiciones cada vez más detalladas sobre cuestiones como garantías adicionales en caso de caída del valor del colateral, custodia de los activos o condiciones para una posible liquidación.
También se está ampliando la variedad de préstamos disponibles y sus vencimientos. Otras empresas, entre ellas Ledn y Kraken, están entrando en este segmento y desarrollando financiación mediante estructuras vinculadas a Bitcoin como garantía. Esta evolución no tiene por qué limitarse únicamente a Bitcoin. Con la progresiva tokenización de los activos financieros tradicionales, mecanismos similares podrían utilizarse también para otros activos que operan sobre infraestructura blockchain. Una posibilidad serían, por ejemplo, las acciones tokenizadas, que en el futuro podrían utilizarse de forma similar como garantía para diferentes formas de financiación. A medida que aumenta el número de empresas cotizadas que incorporan Bitcoin a sus balances, también crece la importancia de poder utilizar estos activos de forma eficiente sin tener que venderlos. Los préstamos respaldados por Bitcoin se están convirtiendo así gradualmente en otra herramienta de financiación corporativa. Permiten a las empresas obtener capital para nuevas inversiones o necesidades operativas y, al mismo tiempo, conservar sus reservas de Bitcoin. Fuente
El hackeo de Coldcard por 116 millones de dólares sacude la seguridad de los monederos hardware
Una vulnerabilidad de seguridad en el firmware del monedero hardware Coldcard permitió a los atacantes robar aproximadamente 1.816 BTC por un valor cercano a 116 millones de dólares desde finales de julio de 2026. El incidente afectó a más de 5.200 direcciones de Bitcoin y, según los datos disponibles, se trata del tercer mayor hackeo de criptomonedas de 2026. El problema se remonta a marzo de 2021, cuando se lanzó la versión 4.0.1 del firmware. Un error de configuración provocó que algunos dispositivos, al generar el seed, utilizaran un generador de aleatoriedad por software más débil en lugar de una fuente de aleatoriedad por hardware suficientemente segura.
Como resultado, la seguridad de las claves privadas generadas se debilitó considerablemente. Según el análisis, su nivel efectivo de seguridad podría haber disminuido en algunos casos desde los 128 bits previstos hasta aproximadamente 40 bits. Las claves debilitadas hasta este nivel podían ser vulneradas mediante potencia computacional sin necesidad de acceso físico al propio monedero hardware. Los primeros movimientos de Bitcoin robado se detectaron el 30 de julio de 2026. En aproximadamente 25 minutos, alrededor de 594 BTC, con un valor cercano a 38 millones de dólares en ese momento, fueron transferidos desde aproximadamente 500 monederos.
Sin embargo, no se trató de un ataque aislado. Durante los cuatro días siguientes se produjeron nuevas oleadas de retiradas. Según los datos preliminares de Galaxy Research, se robaron en total aproximadamente 1.816 BTC de más de 5.200 direcciones. El alcance final del incidente podría no conocerse todavía. Algunos usuarios podrían descubrir la pérdida de sus fondos más adelante y parte de los flujos financieros sigue siendo analizada. Por lo tanto, los datos actuales deberían considerarse preliminares. Las diferencias en la forma en que se llevaron a cabo las distintas oleadas del ataque también sugieren que podría haber más de un atacante implicado. Por este motivo, el ataque todavía no se atribuye a ningún grupo específico.
Según los datos disponibles, el incidente de Coldcard se encuentra entre los mayores ataques de criptomonedas de 2026. Se trata aproximadamente del tercer mayor hackeo desde principios de año. Las pérdidas totales provocadas por hackeos de criptomonedas en 2026 han superado así los 1.200 millones de dólares, con aproximadamente 276 incidentes de seguridad registrados. A diferencia de muchos ataques anteriores contra exchanges o protocolos DeFi, en esta ocasión el problema afectó a un monedero hardware, generalmente considerado una de las opciones más seguras para la autocustodia de criptomonedas. Coldcard ya ha solucionado el problema en el firmware. Sin embargo, la actualización solo resuelve la creación de nuevos monederos y no puede mejorar de forma retroactiva la seguridad de los seeds generados durante el período en el que existía la vulnerabilidad. Los usuarios que generaron un seed en una versión afectada del dispositivo entre marzo de 2021 y el lanzamiento del parche deberían, según las recomendaciones de seguridad, considerarlo potencialmente comprometido. En ese caso, es necesario generar un nuevo seed en un dispositivo actualizado y transferir los activos a un nuevo monedero.
El hackeo de Coldcard también pone de manifiesto un problema más amplio relacionado con la autocustodia de criptomonedas. La self-custody elimina la dependencia de un exchange centralizado o de un custodio, pero no significa automáticamente la eliminación de todos los riesgos de seguridad. La seguridad de un monedero depende no solo de la protección del propio dispositivo, sino también de la forma en que se generó el seed, la calidad de la generación de aleatoriedad, el firmware y todo el proceso de desarrollo del dispositivo. Ni el código open-source ni las auditorías de seguridad representan, por tanto, una garantía absoluta. El incidente de Coldcard demuestra que la revisión periódica del firmware y de los mecanismos utilizados para generar claves privadas también constituye una parte fundamental de la seguridad de los monederos hardware. Para cantidades mayores de criptomonedas, una protección adicional puede proporcionarse, por ejemplo, mediante una configuración multisignature que utilice dispositivos independientes y claves generadas por separado. Este enfoque reduce la dependencia de un único dispositivo o de una única implementación. Fuente
BitMine continúa comprando Ethereum y aumenta la recompra de sus propias acciones
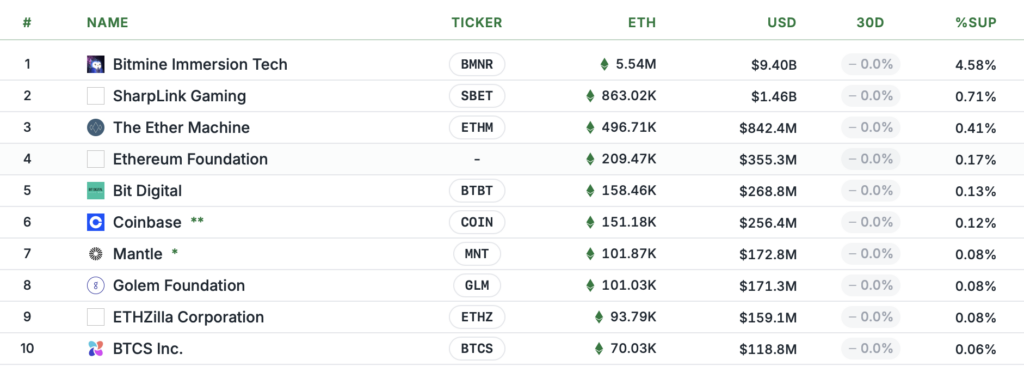
BitMine Immersion Technologies (BMNR) continúa aumentando agresivamente sus reservas de Ethereum. Durante la semana finalizada el 2 de agosto, la empresa compró otros 10.399 ETH, elevando sus reservas totales a casi 5,8 millones de ETH. La compra tuvo un valor aproximado de 19 millones de dólares. BitMine también recompró 4,5 millones de sus propias acciones, continuando así con la combinación de acumulación de Ethereum y recompra de acciones. La última compra siguió a la adquisición de otros 9.946 ETH durante la semana anterior. Según la empresa, BitMine compra Ethereum todas las semanas desde el lanzamiento de su estrategia de treasury en ETH en junio de 2025. A 2 de agosto, poseía 5.797.813 ETH, lo que representaba aproximadamente el 4,8 % de la oferta total de 120,7 millones de ETH. De este modo, la empresa había alcanzado aproximadamente el 96 % de su objetivo a largo plazo, denominado “Alchemy of 5 %”, es decir, el objetivo de poseer aproximadamente el 5 % de la oferta total de Ethereum.
Los 10 mayores tenedores corporativos de Ethereum:
Fuente: strategicethreserve.xyz
Una parte importante de la estrategia de BitMine no consiste únicamente en mantener la criptomoneda. De sus aproximadamente 5,8 millones de ETH, la empresa tenía más de 4,9 millones de ETH en staking a 2 de agosto, lo que representaba aproximadamente el 85 % de sus reservas. Con el rendimiento de staking de ese momento, la empresa estimaba sus ingresos anuales por staking en aproximadamente 247 millones de dólares. Si finalmente consiguiera poner en staking prácticamente toda su cartera de ETH a través de la plataforma MAVAN y otros socios, la empresa estimaba unas recompensas anuales potenciales por staking de aproximadamente 291 millones de dólares. Precisamente el staking representa una de las principales diferencias entre la estrategia de BitMine y la estrategia de treasury en Bitcoin de Strategy. El Bitcoin mantenido en el balance de una empresa no genera por sí mismo un rendimiento, mientras que Ethereum puede utilizarse para contribuir a la seguridad de la red y generar recompensas por staking. Por lo tanto, BitMine no busca únicamente beneficiarse de una posible apreciación del precio de ETH, sino también utilizar sus reservas como un activo generador de ingresos periódicos.
El presidente de BitMine, Tom Lee, también relaciona las nuevas compras con el rendimiento relativo de Ethereum. En julio, según los datos de la empresa, ETH superó al Nasdaq 100 en aproximadamente 2.500 puntos básicos, es decir, 25 puntos porcentuales. Fue la mayor sobreperformance mensual desde julio de 2025. También por este motivo, además de las compras de ETH, la empresa continuó con la recompra de sus propias acciones. Durante la semana recompró 4,5 millones de acciones, elevando el número de acciones recompradas desde principios de julio a aproximadamente 16,1 millones. El buyback forma parte de un programa de recompra de acciones previamente aprobado por un importe de hasta 4.000 millones de dólares. La dirección explica esta medida señalando que considera las acciones de BitMine atractivas en relación con el valor de la empresa y sus reservas de ETH.
El valor total de las criptomonedas, efectivo, valores negociables y otras inversiones de BitMine ascendía a aproximadamente 11.300 millones de dólares a 2 de agosto. Además de Ethereum, la empresa poseía 209 BTC, 173 millones de dólares en efectivo y valores negociables, así como inversiones en Beast Industries y Eightco Holdings. Fuente
Strategy vende Bitcoin y el modelo STRC llega a Solana
Strategy (MSTR) continúa modificando la forma en que gestiona sus reservas de Bitcoin. Durante la semana anterior vendió 1.638 BTC por aproximadamente 104,7 millones de dólares y, al mismo tiempo, recaudó otros 290,6 millones de dólares mediante la venta de 3,01 millones de sus propias acciones MSTR. La empresa utilizó parte del capital obtenido para recomprar sus acciones preferentes STRC. Strategy recompró aproximadamente 912.000 acciones STRC por 81,2 millones de dólares. La venta de Bitcoin redujo en ese momento sus reservas a 842.138 BTC, adquiridos por un coste total de aproximadamente 63.500 millones de dólares. El precio medio de compra se situaba así en aproximadamente 75.419 dólares por BTC. La empresa también aumentó su reserva de efectivo en 250 millones de dólares hasta un total de 4.000 millones de dólares.
Strategy continuó posteriormente con un enfoque similar también esta semana. El lunes anunció la venta de otros aproximadamente 1.690 BTC por 108,6 millones de dólares y recompró por el mismo importe más de 1,15 millones de acciones STRC. Sus reservas de Bitcoin se redujeron así aún más hasta aproximadamente 840.447 BTC. STRC, también conocido como Stretch, es una acción preferente perpetua de Strategy con rendimiento variable. Actualmente ofrece un dividendo anual del 12 %, pagado en efectivo dos veces al mes. Sin embargo, el importe del dividendo no está garantizado, ya que puede ser modificado por el consejo de administración de la empresa. Strategy indicó que, por el momento, no prevé reducir la tasa de dividendo del 12 % hasta que el precio de STRC se mantenga de forma más estable cerca de su valor nominal de 100 dólares por acción.
El interés por STRC también está superando los límites de los mercados financieros tradicionales. Solstice Finance presentó en la blockchain de Solana un nuevo producto denominado strcUSX, que permite a los usuarios de finanzas descentralizadas obtener exposición económica a los dividendos y al riesgo de precio de STRC. Sin embargo, no se trata de acciones tokenizadas de Strategy y los titulares de strcUSX no adquieren la propiedad de las propias acciones STRC. En su lugar, los usuarios depositan el token de liquidación stablecoin USX en un vault que mantiene una cartera vinculada a STRC. A continuación, pueden elegir entre dos niveles de riesgo y rentabilidad potencial.
El producto se divide en una tranche senior y una junior. El token senior SR-strcUSX tiene prioridad en la distribución de los rendimientos y tiene como objetivo una rentabilidad anual de aproximadamente el 7 %. El token junior JR-strcUSX recibe los rendimientos restantes después de pagar la parte senior y tiene como objetivo un rendimiento superior al 20 % APY. Sin embargo, la mayor rentabilidad potencial de la tranche junior también está asociada a un mayor riesgo. Si el valor de STRC cae, las pérdidas son absorbidas en primer lugar por la parte junior. Por lo tanto, la tranche senior pretende estar parcialmente protegida frente a las fluctuaciones del precio de STRC. Solstice señala que se trata del primer producto vinculado a STRC disponible en el ecosistema Solana. Los usuarios pueden retirar normalmente sus fondos después de un período de desbloqueo de siete días o inmediatamente pagando una comisión adicional. El rendimiento se acumula mediante el aumento del tipo de cambio del token en lugar de pagarse como una distribución de dividendos independiente.
La integración de STRC con DeFi muestra cómo los productos financieros creados por Strategy están entrando gradualmente también en el entorno blockchain. Mientras Strategy, por un lado, vende parte de sus reservas de Bitcoin y utiliza el capital para recomprar STRC, por otro lado están surgiendo nuevos productos que trasladan directamente la economía de estas acciones preferentes a las finanzas descentralizadas. Fuente
Grayscale abandona sus planes para ETF de Cardano, Polkadot y Hedera
Grayscale Investments retiró sus planes para lanzar fondos cotizados vinculados a las criptomonedas Cardano (ADA), Polkadot (DOT) y Hedera (HBAR). El gestor de activos presentó ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) tres solicitudes separadas para retirar los documentos de registro. En los documentos, Grayscale indicó que ya no tiene intención de continuar con la distribución prevista de las participaciones de los respectivos trusts. Sin embargo, es importante señalar que no se trata de rechazos por parte de la SEC. La decisión de abandonar la preparación de los tres productos fue tomada por la propia Grayscale.
Grayscale presentó sus primeros planes para un ETF de Cardano ya en febrero de 2025, mientras que la propuesta de un producto vinculado a Polkadot llegó durante el mismo mes. Posteriormente, la empresa presentó los documentos de registro para ADA y DOT el 29 de agosto y el registro del producto para Hedera el 9 de septiembre. Los fondos propuestos estaban diseñados como productos de inversión pasivos que seguirían el valor de las respectivas criptomonedas después de descontar comisiones y gastos. Sin embargo, ninguno de los fondos llegó a entrar en vigor y, según Grayscale, no se vendieron ni emitieron valores bajo esos registros. La decisión llega en un período de peor rendimiento de las tres criptomonedas. Desde principios de año, el precio de ADA ha caído más de un 41 %, Polkadot ha perdido aproximadamente un 54 % y Hedera alrededor de un 35 % de su valor. Las caídas son aún más pronunciadas en comparación con el período en el que Grayscale comenzó a preparar sus propuestas de ETF. Desde finales de febrero de 2025, Cardano ha registrado una caída de aproximadamente el 70 %, Polkadot de alrededor del 80 % y HBAR de más del 70 %. Aunque la empresa no especificó un motivo concreto para abandonar sus planes, la retirada de los tres registros en un corto período de tiempo sugiere que Grayscale reevaluó la importancia económica o estratégica de estos productos.
El abandono de los planes para ADA, DOT y HBAR también reduce el número de productos single-token que la empresa tenía en preparación. Sin embargo, Grayscale sigue siendo un actor importante en el mercado de los ETF de criptomonedas y actualmente muestra 17 productos cotizados en su página web. Entre ellos se encuentran, por ejemplo, Bitcoin Mini Trust ETF, Ethereum Staking Mini ETF y Hyperliquid Staking ETF. Por tanto, la empresa continúa desarrollando su oferta de productos centrados en activos digitales, aunque parece adoptar un enfoque más selectivo a la hora de elegir nuevos ETF para criptomonedas individuales. La retirada de los fondos previstos también demuestra que la simple presentación de una solicitud para un ETF de criptomonedas no significa automáticamente que el producto vaya a llegar finalmente al mercado. Los gestores de activos pueden cambiar sus planes en función de la evolución del mercado, la demanda esperada de los inversores, el entorno regulatorio o su propia estrategia de producto. En el caso de los ETF de altcoins, también pueden desempeñar un papel importante una liquidez suficiente del activo subyacente y la estimación de si existirá una demanda real del producto después de su lanzamiento.
Por lo tanto, la decisión de Grayscale no tiene por qué significar el final definitivo de los productos ETF vinculados a Cardano, Polkadot o Hedera. Si las condiciones del mercado mejoran o aumenta la demanda por parte de los inversores, la empresa podría volver a considerar productos similares en el futuro. Al mismo tiempo, esta decisión sugiere que, después de un período de rápida expansión de la oferta de ETF de criptomonedas, los gestores de activos podrían centrarse cada vez más en productos en los que vean la mayor probabilidad de una demanda suficiente y de viabilidad a largo plazo. Fuente
Invertir con Fumbi hoy
Aprovecha el potencial de las criptomonedas de forma fácil, segura y eficiente. Empieza a invertir con Fumbi desde importes de solo 10 €. El algoritmo de Fumbi en la Fumbi Index Portafolio sigue los movimientos del mercado de criptomonedas por ti. Si quieres crear tus propias carteras cripto, elige el producto de Portafolio Avanzado, donde tendrás acceso a más de 120 criptomonedas y plantillas creadas por nuestro equipo, centradas en diferentes áreas del mundo cripto.
REGISTRARSE¿Has encontrado un término que no entiendes? ¡No te preocupes! Todos los términos importantes relacionados con las criptomonedas se pueden encontrar en un solo lugar en nuestro nuevo Fumbi Glosario.

Juraj Ostertag 
Fumbi


