
 3 min •
Juraj Ostertag
Spotowe ETF-y na Bitcoina odnotowały najsilniejszy tydzień od kwietnia – Market info
Rynek kryptowalut w ciągu ostatnich 14 dni nieznacznie spadał. Łączna kapitalizacja rynku w tym okresie zmniejszyła się z poziomu 8,23 bln PLN do 8,16 bln PLN. Cena Bitcoina spadła o około 3% z poziomu 240 831 PLN do 237 227 PLN.
Fear & Greed Index w ciągu ostatnich 14 dni spadł z 29 do 27 punktów. Poziom ten nadal mieści się w kategorii „strachu”. Altcoin Season Index spadł z 59 punktów do 55 punktów.
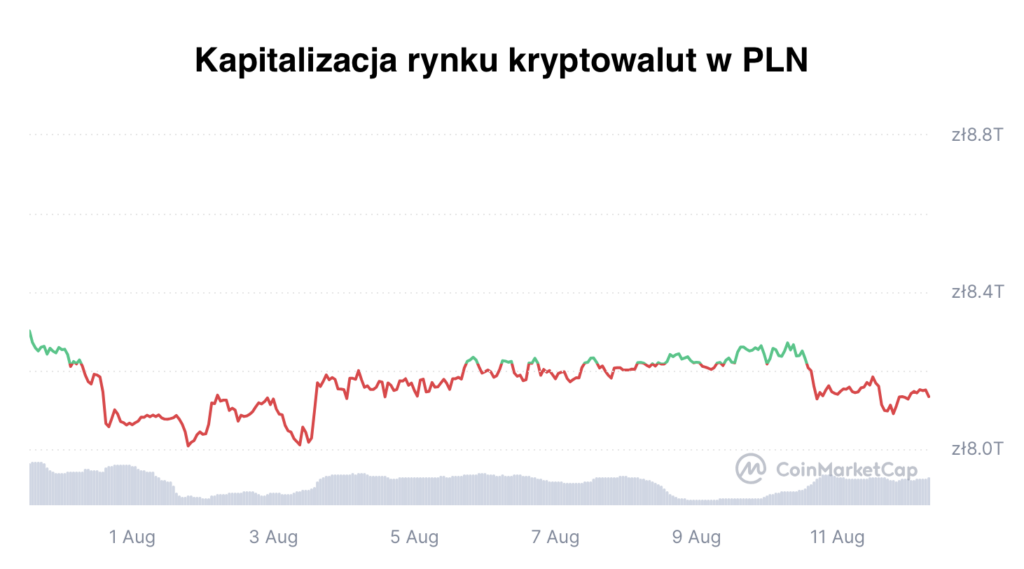
Źródło: Coinmarketcap
Spotowe ETF-y na Bitcoina odnotowały najsilniejszy tydzień od kwietnia
Amerykańskie spotowe ETF-y na Bitcoina odnotowały w ubiegłym tygodniu napływy netto kapitału przekraczające 853 mln dolarów, co stanowi ich najlepszy tygodniowy wynik od połowy kwietnia. Zwiększone zainteresowanie pojawia się w okresie, gdy incydent bezpieczeństwa związany z portfelami sprzętowymi Coldcard ponownie otworzył dyskusję na temat ryzyka samodzielnego przechowywania kryptowalut. Według danych platformy SoSoValue ETF-y na Bitcoina notowały napływy przez pięć kolejnych dni handlowych. Najwyższy dzienny napływ wyniósł w ubiegłą środę około 244,4 mln dolarów, natomiast dzień wcześniej inwestorzy ulokowali kolejne 211,5 mln dolarów.
W ciągu całej pięciodniowej serii do spotowych ETF-ów na Bitcoina napłynęło około 853,5 mln dolarów. Łączne skumulowane napływy netto do tych funduszy wzrosły tym samym do około 52,18 mld dolarów. Zwiększone zainteresowanie regulowanymi produktami inwestycyjnymi pojawiło się krótko po incydencie bezpieczeństwa dotyczącym portfeli sprzętowych Coldcard. Wykorzystanie podatności miało doprowadzić do kradzieży Bitcoina z tysięcy adresów, a łączna wartość skradzionych aktywów szacowana jest na około 120 mln dolarów. Według ekspertów takie przypadki mogą skłonić część inwestorów do wyboru ekspozycji poprzez regulowane ETF-y zamiast bezpośredniego posiadania Bitcoina. Markus Levin, współzałożyciel projektu XYO, zwrócił uwagę, że incydent bezpieczeństwa może przekonać niektórych inwestorów do preferowania ETF-ów zamiast samodzielnego przechowywania kryptowalut. Jednocześnie przypomniał, że korzystając z usług powiernika, inwestor traci bezpośrednią kontrolę nad samym Bitcoinem i musi polegać na podmiocie trzecim odpowiedzialnym za przechowywanie aktywów.
Pozytywny rozwój odnotowały również amerykańskie spotowe ETF-y na Ethereum. W ciągu tygodnia przyciągnęły około 245 mln dolarów, a napływy netto utrzymywały się przez cztery kolejne dni handlowe. Według Matta Meny, starszego stratega ds. badań rynku kryptowalut w 21Shares, Ethereum w ostatnim okresie wykazuje relatywnie silne wyniki i próbuje ponownie przebić ważny poziom cenowy 2000 dolarów. Ethereum wzrosło w lipcu o około 18,5%, co było jego najlepszym miesięcznym wynikiem od sierpnia 2025 roku. W tym samym miesiącu osiągnęło także lepszy wynik niż główne amerykańskie indeksy giełdowe. Wyniki Ethereum są często postrzegane jako jeden ze wskaźników kondycji szerszego rynku altcoinów. Jeśli stosunek ETH do Bitcoina ustabilizował się po około rocznym spadku, trzeci kwartał może być według Matta Meny korzystniejszy również dla innych kryptowalut.
Pomimo rosnących napływów do ETF-ów cena Bitcoina pozostaje około 50% poniżej swojego historycznego maksimum z października. Od czerwca jego cena porusza się głównie w przedziale około 60 000–67 000 dolarów. Silne napływy do ETF-ów na Bitcoina i Ethereum wskazują jednak, że zainteresowanie inwestorów regulowanymi produktami powiązanymi z kryptowalutami pozostaje wysokie. Incydenty bezpieczeństwa związane z samodzielnym przechowywaniem aktywów mogą jednocześnie zwiększać atrakcyjność rozwiązań, w których za przechowywanie aktywów odpowiada regulowany powiernik. Źródło
Pożyczki zabezpieczone Bitcoinem przyciągają coraz więcej instytucji
Rośnie popyt inwestorów instytucjonalnych na pożyczki zabezpieczone Bitcoinem. Pożyczkodawcy oferują jednocześnie większe limity kredytowe, dłuższe terminy zapadalności oraz bardziej indywidualne warunki dostosowane do potrzeb dużych klientów. Jednym z najbardziej wyrazistych przykładów jest spółka MARA Holdings, która na początku sierpnia wykorzystała 18 750 BTC jako zabezpieczenie w celu pozyskania finansowania w wysokości 600 mln dolarów. Finansowanie uzyskała poprzez dwie pożyczki terminowe od Coinbase Credit i Two Prime Lending.
Zastawione Bitcoiny stanowiły wówczas około 53% wszystkich rezerw bitcoinowych MARA. W momencie zamknięcia transakcji 4 sierpnia wartość zabezpieczenia wynosiła około 1,2 mld dolarów. MARA poinformowała, że pozyskane środki może przeznaczyć na ogólne cele korporacyjne, w tym planowane przejęcie Long Ridge Energy & Power. Spółka ta prowadzi elektrownię gazową w amerykańskim stanie Ohio, która w przyszłości mogłaby dostarczać energię nie tylko do wydobywania Bitcoina, ale także do infrastruktury związanej ze sztuczną inteligencją.
Taki sposób finansowania wskazuje na zmianę zachowania spółek posiadających Bitcoina w swoich bilansach. Zamiast sprzedawać BTC w przypadku potrzeby pozyskania gotówki, coraz częściej wykorzystują je jako zabezpieczenie w celu zdobycia kapitału. Według CEO Two Prime Alexandra Blume’a pożyczki zabezpieczone Bitcoinem stopniowo dojrzewają do roli pełnoprawnego produktu finansowego. Pożyczkodawcy są według niego w stanie oferować dłuższe okresy zapadalności, indywidualnie ustalane warunki oraz struktury finansowe podobne do tych powszechnie stosowanych w tradycyjnych finansach. Pożyczka udzielona MARA przez Two Prime ma na przykład stałą stopę procentową na poziomie 7,65% i termin zapadalności w sierpniu 2028 roku.
Blume dodał również, że popyt na tego typu finansowanie rośnie w ostatnich miesiącach. Instytucje wykorzystują swoje rezerwy bitcoinowe na przykład do finansowania wydatków kapitałowych, zachowując jednocześnie ekspozycję na potencjalny dalszy wzrost ceny Bitcoina. Stopniowo zmienia się również sama struktura umów kredytowych. Dokumenty regulacyjne pokazują coraz bardziej szczegółowe zasady dotyczące między innymi dodatkowego zabezpieczenia w przypadku spadku wartości kolateralu, przechowywania aktywów czy warunków ich ewentualnej likwidacji.
Rozszerza się także zakres dostępnych pożyczek i terminów ich zapadalności. Do segmentu wchodzą kolejne spółki, w tym Ledn i Kraken, które rozwijają finansowanie poprzez struktury powiązane z Bitcoinem jako zabezpieczeniem. Trend ten nie musi ograniczać się wyłącznie do Bitcoina. Wraz z postępującą tokenizacją tradycyjnych aktywów finansowych podobne mechanizmy mogą być wykorzystywane również w przypadku innych aktywów funkcjonujących na infrastrukturze blockchain. Jedną z możliwości są na przykład tokenizowane akcje, które w przyszłości mogłyby podobnie służyć jako zabezpieczenie dla różnych form finansowania. Wraz ze wzrostem liczby spółek publicznych dodających Bitcoina do swoich bilansów rośnie również znaczenie możliwości efektywnego wykorzystywania tych aktywów bez konieczności ich sprzedaży. Pożyczki zabezpieczone Bitcoinem stopniowo stają się więc kolejnym narzędziem finansów korporacyjnych. Pozwalają firmom pozyskać kapitał na dalsze inwestycje lub potrzeby operacyjne, jednocześnie zachowując swoje rezerwy bitcoinowe. Źródło
Hack Coldcard o wartości 116 mln dolarów zachwiał bezpieczeństwem portfeli sprzętowych
Luka bezpieczeństwa w oprogramowaniu sprzętowym portfela Coldcard umożliwiła atakującym od końca lipca 2026 roku kradzież około 1816 BTC o wartości około 116 mln dolarów. Incydent dotknął ponad 5200 adresów bitcoinowych i według dotychczasowych danych jest trzecim największym hackiem kryptowalutowym w 2026 roku. Problem sięga marca 2021 roku, kiedy wydano wersję firmware 4.0.1. Błąd konfiguracyjny spowodował, że niektóre urządzenia podczas generowania seeda nie korzystały z odpowiednio silnego sprzętowego źródła losowości, lecz ze słabszego generatora programowego.
W rezultacie bezpieczeństwo wygenerowanych kluczy prywatnych zostało znacząco osłabione. Według analizy ich efektywna siła mogła w niektórych przypadkach spaść z zakładanych 128 bitów do około 40 bitów. Tak osłabione klucze można było złamać za pomocą mocy obliczeniowej bez konieczności fizycznego dostępu do samego portfela sprzętowego. Pierwsze transfery skradzionych bitcoinów odnotowano 30 lipca 2026 roku. W ciągu około 25 minut z około 500 portfeli przeniesiono około 594 BTC, które w tym czasie były warte niemal 38 mln dolarów.
Nie był to jednak jednorazowy atak. W ciągu kolejnych czterech dni nastąpiły dalsze fale wypłat. Według wstępnych danych Galaxy Research łącznie skradziono około 1816 BTC z ponad 5200 adresów. Ostateczna skala incydentu może jednak nie być jeszcze znana. Niektórzy użytkownicy mogą wykryć utratę swoich środków dopiero później, a część przepływów finansowych jest nadal analizowana. Obecne dane należy więc traktować jako wstępne. Różnice w sposobie przeprowadzania poszczególnych fal ataku sugerują również, że za incydentem mógł stać więcej niż jeden atakujący. Atak nie został więc przypisany żadnej konkretnej grupie.
Incydent Coldcard według dostępnych danych należy do największych ataków kryptowalutowych 2026 roku. Jest to około trzeci największy hack od początku roku. Łączne straty spowodowane hackami kryptowalutowymi w 2026 roku przekroczyły tym samym 1,2 mld dolarów, przy około 276 odnotowanych incydentach bezpieczeństwa. W przeciwieństwie do wielu wcześniejszych ataków na giełdy lub protokoły DeFi, tym razem problem dotyczył portfela sprzętowego, który jest powszechnie uznawany za jedną z bezpieczniejszych metod samodzielnego przechowywania kryptowalut. Coldcard naprawił już problem w oprogramowaniu. Aktualizacja rozwiązuje jednak jedynie kwestię tworzenia nowych portfeli i nie może wstecznie poprawić bezpieczeństwa seedów wygenerowanych w okresie występowania podatności. Użytkownicy, którzy utworzyli seed na podatnej wersji urządzenia między marcem 2021 roku a wydaniem poprawki, zgodnie z zaleceniami bezpieczeństwa powinni traktować go jako potencjalnie skompromitowany. W takim przypadku konieczne jest wygenerowanie nowego seeda na zaktualizowanym urządzeniu i przeniesienie aktywów do nowego portfela.
Hack Coldcard zwraca również uwagę na szerszy problem samodzielnego przechowywania kryptowalut. Self-custody eliminuje zależność od scentralizowanej giełdy lub powiernika, ale nie oznacza automatycznego wyeliminowania wszystkich zagrożeń bezpieczeństwa. Bezpieczeństwo portfela zależy nie tylko od ochrony samego urządzenia, lecz także od sposobu wygenerowania seeda, jakości generowania losowości, firmware oraz całego procesu rozwoju urządzenia. Ani kod open-source, ani audyty bezpieczeństwa nie stanowią więc absolutnej gwarancji. Incydent Coldcard pokazuje, że krytycznym elementem bezpieczeństwa portfeli sprzętowych jest także regularna kontrola firmware oraz mechanizmów wykorzystywanych do generowania kluczy prywatnych. W przypadku większych ilości kryptowalut dodatkową ochronę może zapewnić na przykład rozwiązanie multisignature wykorzystujące niezależne urządzenia i osobno wygenerowane klucze. Takie podejście ogranicza zależność od jednego urządzenia lub jednej implementacji. Źródło
BitMine kontynuuje zakupy Ethereum i zwiększa skup własnych akcji
Spółka BitMine Immersion Technologies (BMNR) kontynuuje agresywne budowanie swoich rezerw Ethereum. W tygodniu zakończonym 2 sierpnia kupiła kolejne 10 399 ETH, zwiększając swoje łączne rezerwy do prawie 5,8 mln ETH. Sam zakup miał wartość około 19 mln dolarów. BitMine odkupiła również 4,5 mln własnych akcji, kontynuując połączenie akumulacji Ethereum i skupu własnych akcji. Najnowszy zakup nastąpił po przejęciu kolejnych 9946 ETH tydzień wcześniej. Według spółki BitMine kupuje Ethereum co tydzień od uruchomienia strategii ETH treasury w czerwcu 2025 roku. Na dzień 2 sierpnia posiadała 5 797 813 ETH, co stanowiło około 4,8% z całkowitej podaży 120,7 mln ETH. Spółka osiągnęła tym samym około 96% swojego długoterminowego celu, który określa jako „Alchemy of 5%” – czyli dążenie do posiadania około 5% całkowitej podaży Ethereum.
10 największych korporacyjnych posiadaczy Ethereum:
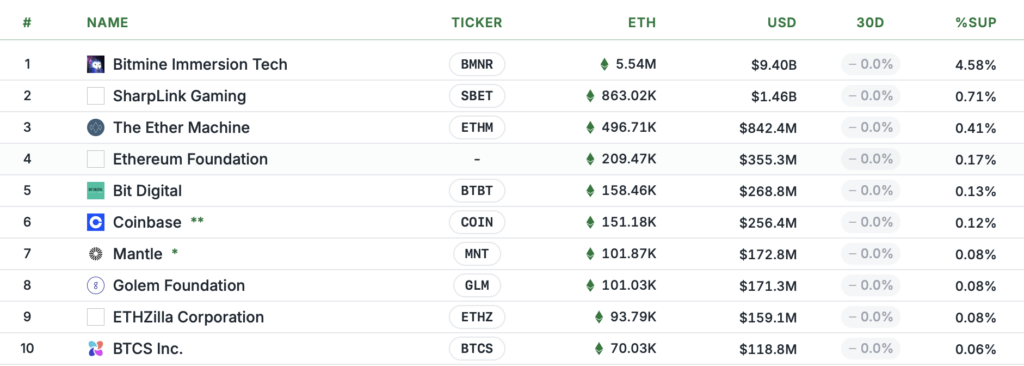
Źródło: strategicethreserve.xyz
Istotnym elementem strategii BitMine nie jest jednak wyłącznie samo posiadanie kryptowaluty. Z około 5,8 mln ETH spółka na dzień 2 sierpnia posiadała ponad 4,9 mln ETH w stakingu, czyli około 85% swoich rezerw. Przy ówczesnej stopie zwrotu ze stakingu spółka szacowała swoje roczne przychody ze stakingu na około 247 mln dolarów. Gdyby udało się stopniowo objąć stakingiem praktycznie całe portfolio ETH za pośrednictwem platformy MAVAN i innych partnerów, spółka szacowała potencjalne roczne nagrody ze stakingu na około 291 mln dolarów. Właśnie staking stanowi jedną z głównych różnic między strategią BitMine a bitcoinową strategią treasury spółki Strategy. Bitcoin znajdujący się w bilansie firmy sam w sobie nie generuje dochodu, podczas gdy Ethereum może być wykorzystywane do zabezpieczania sieci i generowania nagród ze stakingu. BitMine stara się więc nie tylko czerpać korzyści z potencjalnego wzrostu ceny ETH, ale jednocześnie wykorzystywać swoje rezerwy jako aktywo generujące regularny dochód.
Przewodniczący BitMine Tom Lee łączy dalsze zakupy również z relatywnymi wynikami Ethereum. W lipcu ETH według danych spółki osiągnęło wynik lepszy od indeksu Nasdaq 100 o około 2500 punktów bazowych, czyli 25 punktów procentowych. Była to największa miesięczna przewaga od lipca 2025 roku. Również dlatego spółka oprócz zakupów ETH kontynuowała skup własnych akcji. W ciągu tygodnia odkupiła 4,5 mln akcji, zwiększając liczbę akcji odkupionych od początku lipca do około 16,1 mln. Buyback jest częścią wcześniej zatwierdzonego programu skupu akcji o wartości do 4 mld dolarów. Zarząd tłumaczy ten krok tym, że uważa akcje BitMine za atrakcyjne aktywo w stosunku do wartości spółki i jej rezerw ETH.
Łączna wartość kryptowalut, gotówki, zbywalnych papierów wartościowych i innych inwestycji BitMine wynosiła na dzień 2 sierpnia około 11,3 mld dolarów. Oprócz Ethereum spółka posiadała 209 BTC, 173 mln dolarów w gotówce i zbywalnych papierach wartościowych oraz inwestycje w spółki Beast Industries i Eightco Holdings. Źródło
Strategy sprzedaje Bitcoina, a model STRC trafia na Solanę
Spółka Strategy (MSTR) kontynuuje zmianę sposobu zarządzania swoimi rezerwami bitcoinowymi. W ubiegłym tygodniu sprzedała 1638 BTC za około 104,7 mln dolarów, a jednocześnie pozyskała kolejne 290,6 mln dolarów poprzez sprzedaż 3,01 mln własnych akcji MSTR. Część pozyskanego kapitału firma przeznaczyła na skup swoich akcji uprzywilejowanych STRC. Strategy odkupiła około 912 tys. akcji STRC za 81,2 mln dolarów. Sprzedaż Bitcoina zmniejszyła wówczas jej rezerwy do 842 138 BTC, nabytych za łączną cenę około 63,5 mld dolarów. Średnia cena zakupu wynosiła więc około 75 419 dolarów za BTC. Spółka zwiększyła jednocześnie swoją rezerwę gotówkową o 250 mln dolarów do łącznej wartości 4 mld dolarów.
Strategy kontynuowała podobne działania również w tym tygodniu. W poniedziałek poinformowała o sprzedaży kolejnych około 1690 BTC za 108,6 mln dolarów i za taką samą kwotę odkupiła ponad 1,15 mln akcji STRC. Jej rezerwy bitcoinowe spadły tym samym do około 840 447 BTC. STRC, znane również jako Stretch, to wieczysta akcja uprzywilejowana Strategy ze zmiennym oprocentowaniem. Obecnie oferuje roczną dywidendę w wysokości 12%, wypłacaną w gotówce dwa razy w miesiącu. Wysokość dywidendy nie jest jednak gwarantowana, ponieważ może być zmieniana przez zarząd spółki. Strategy poinformowała, że na razie nie zamierza obniżać 12-procentowej stopy dywidendy, dopóki cena STRC nie będzie stabilniej utrzymywać się w pobliżu nominalnej wartości 100 dolarów za akcję.
Zainteresowanie STRC wykracza jednocześnie poza tradycyjne rynki finansowe. Solstice Finance przedstawiło na blockchainie Solana nowy produkt strcUSX, który umożliwia użytkownikom zdecentralizowanych finansów uzyskanie ekonomicznej ekspozycji na dywidendy i ryzyko cenowe STRC. Nie są to jednak tokenizowane akcje Strategy, a posiadacze strcUSX nie uzyskują własności samych akcji STRC. Zamiast tego użytkownicy wpłacają stablecoinowy token rozliczeniowy USX do vaultu posiadającego portfolio powiązane z STRC. Następnie mogą wybrać jeden z dwóch poziomów ryzyka i potencjalnego zwrotu.
Produkt jest podzielony na transzę senior i junior. Token senior SR-strcUSX ma pierwszeństwo przy podziale zysków i celuje w około 7% rocznej stopy zwrotu. Token junior JR-strcUSX otrzymuje pozostałe dochody po wypłacie części senior i celuje w stopę zwrotu przekraczającą 20% APY. Wyższy potencjalny zwrot z transzy junior wiąże się jednak również z większym ryzykiem. Jeśli wartość STRC spadnie, straty są w pierwszej kolejności absorbowane właśnie przez część junior. Transza senior ma być więc częściowo chroniona przed wahaniami ceny STRC. Solstice informuje, że jest to pierwszy produkt powiązany z STRC dostępny w ekosystemie Solana. Użytkownicy mogą standardowo wypłacić swoje środki po siedmiodniowym okresie odblokowania lub natychmiast za dodatkową opłatą. Dochód naliczany jest poprzez rosnący kurs wymiany tokenu zamiast osobnej wypłaty dywidendy.
Połączenie STRC z DeFi pokazuje, jak produkty finansowe stworzone przez Strategy stopniowo trafiają również do środowiska blockchain. Podczas gdy Strategy z jednej strony sprzedaje część swoich rezerw bitcoinowych i wykorzystuje kapitał na skup STRC, z drugiej strony powstają nowe produkty, które przenoszą ekonomię tych akcji uprzywilejowanych bezpośrednio do zdecentralizowanych finansów. Źródło
Grayscale rezygnuje z planów ETF-ów na Cardano, Polkadot i Hedera
Spółka Grayscale Investments wycofała swoje plany uruchomienia funduszy giełdowych powiązanych z kryptowalutami Cardano (ADA), Polkadot (DOT) i Hedera (HBAR). Zarządzający aktywami złożył do amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC) trzy oddzielne wnioski o wycofanie dokumentów rejestracyjnych. Grayscale poinformowała w dokumentach, że nie zamierza już kontynuować planowanej dystrybucji udziałów poszczególnych trustów. Co ważne, nie chodzi o odrzucenie ze strony SEC. Decyzję o zakończeniu przygotowań wszystkich trzech produktów podjęła sama spółka.
Pierwsze plany dotyczące ETF-u na Cardano Grayscale przedstawiła już w lutym 2025 roku, a propozycja produktu powiązanego z Polkadot pojawiła się w tym samym miesiącu. Dokumenty rejestracyjne dla ADA i DOT spółka złożyła następnie 29 sierpnia, a rejestrację produktu dla Hedera 9 września. Proponowane fundusze miały działać jako pasywne produkty inwestycyjne śledzące wartość odpowiednich kryptowalut po odliczeniu opłat i kosztów. Żaden z funduszy jednak nie wszedł w życie, a według Grayscale w ramach tych rejestracji nie sprzedano ani nie wyemitowano żadnych papierów wartościowych. Decyzja pojawia się w okresie słabszych wyników wszystkich trzech kryptowalut. Od początku roku cena ADA spadła o ponad 41%, Polkadot stracił około 54%, a Hedera około 35% swojej wartości. Spadki są jeszcze większe w porównaniu z okresem, w którym Grayscale zaczęła przygotowywać swoje propozycje ETF-ów. Od końca lutego 2025 roku Cardano spadło o około 70%, Polkadot o około 80%, a HBAR o ponad 70%. Chociaż spółka nie podała konkretnego powodu rezygnacji z planów, wycofanie wszystkich trzech rejestracji w krótkim odstępie czasu sugeruje, że Grayscale ponownie oceniła ekonomiczne lub strategiczne znaczenie tych produktów.
Rezygnacja z planów dotyczących ADA, DOT i HBAR zmniejsza również liczbę przygotowywanych przez spółkę produktów opartych na pojedynczych tokenach. Grayscale pozostaje jednak istotnym graczem na rynku kryptowalutowych ETF-ów i obecnie wymienia na swojej stronie internetowej 17 produktów giełdowych. Wśród nich znajdują się na przykład Bitcoin Mini Trust ETF, Ethereum Staking Mini ETF oraz Hyperliquid Staking ETF. Spółka nadal rozwija więc ofertę produktów związanych z aktywami cyfrowymi, jednak przy wyborze nowych ETF-ów dla poszczególnych kryptowalut najwyraźniej działa bardziej selektywnie. Wycofanie planowanych funduszy pokazuje również, że samo złożenie wniosku o kryptowalutowy ETF nie oznacza automatycznie, że produkt ostatecznie trafi na rynek. Zarządzający aktywami mogą zmieniać swoje plany w zależności od rozwoju rynku, oczekiwanego zainteresowania inwestorów, otoczenia regulacyjnego czy własnej strategii produktowej. W przypadku ETF-ów na altcoiny ważnym czynnikiem może być również wystarczająca płynność aktywa bazowego oraz przewidywany rzeczywisty popyt na produkt po jego uruchomieniu.
Decyzja Grayscale nie musi więc oznaczać definitywnego końca produktów ETF powiązanych z Cardano, Polkadot lub Hedera. Jeśli warunki rynkowe się poprawią lub wzrośnie popyt ze strony inwestorów, spółka może w przyszłości powrócić do podobnych produktów. Jednocześnie krok ten sugeruje, że po okresie szybkiego rozszerzania oferty kryptowalutowych ETF-ów zarządzający aktywami mogą coraz bardziej koncentrować się na produktach, w przypadku których widzą największe prawdopodobieństwo wystarczającego popytu i długoterminowej rentowności. Źródło
Zainwestuj z Fumbi już dziś
Wykorzystaj potencjał kryptowalut w prosty, bezpieczny i efektywny sposób. Zacznij inwestować z Fumbi już od kwoty 10 €. Algorytm Fumbi w Fumbi Index Portfolio śledzi za Ciebie ruchy rynku kryptowalut. Jeśli chcesz tworzyć własne portfele krypto, wybierz produkt Zaawansowane Portfolio, gdzie masz dostęp do ponad 120 kryptowalut oraz szablonów stworzonych przez nasz zespół, obejmujących różne obszary rynku krypto.
OTWÓRZ PROFILNatknąłeś się na termin, którego nie rozumiesz? Nie martw się! Wszystkie ważne pojęcia związane z kryptowalutami znajdziesz w jednym miejscu w naszym nowym Słowniku Fumbi.

Juraj Ostertag 
Fumbi


